La fiscalité d’une installation solaire en B2B repose largement sur son amortissement comptable. Pour une PME, bien paramétrer l’amortissement comptable solaire permet de transformer un investissement important en charge répartie dans le temps, de maîtriser l’impact sur le résultat imposable et de sécuriser les contrôles. Entre immobilisation, TVA récupérable, passage en charges et alternatives type location, le sujet est à la fois technique et très concret pour la trésorerie. Voici une méthode pratique pour y voir clair et faire les bons choix avec votre expert-comptable.
Fiscalité : Comment réussir l’amortissement comptable solaire de son installation B2B ?
Temps de lecture : ~8 min
- Comprendre l’amortissement comptable solaire pour une PME
- Inscrire l’installation solaire à l’actif du bilan
- Choisir la durée d’amortissement de l’installation solaire
- Pourquoi le mode linéaire est souvent le plus adapté
- Traitement fiscal et déductibilité des amortissements
- TVA récupérable, subventions et vente d’électricité
- Achat en immobilisation ou location solaire en OPEX
- Points à bien documenter pour sécuriser votre amortissement
- Mini-FAQ sur l’amortissement comptable solaire
Comprendre l’amortissement comptable solaire pour une PME
Pour l’administration fiscale, une installation photovoltaïque d’entreprise est en principe une immobilisation corporelle. Elle doit être amortie sur sa durée réelle d’utilisation, en lien avec l’usage effectif et les conditions d’exploitation, et non simplement sur la base d’une durée « commerciale » annoncée par un fournisseur.
L’amortissement correspond à la répartition systématique de la valeur de l’actif sur sa durée d’utilisation probable. Seuls les amortissements effectivement comptabilisés en comptabilité sont déductibles du résultat fiscal. C’est un point clé : si vous « oubliez » de constater l’amortissement, vous perdez l’avantage fiscal correspondant.
Pour une PME, l’enjeu est double :
- étaler le coût dans le temps pour ne pas plomber le résultat d’une seule année
- documenter un plan d’amortissement cohérent et défendable en cas de contrôle
Inscrire l’installation solaire à l’actif du bilan
Identifier les éléments à immobiliser
En pratique, une installation solaire en B2B regroupe plusieurs composantes à immobiliser : panneaux photovoltaïques, onduleurs, structure de fixation et systèmes de sécurité, câblage et protections électriques, coûts de pose et mise en service et études techniques directement nécessaires (ex : étude structure de toiture, raccordement). Ces éléments forment la valeur brute de l’immobilisation, à ventiler par composants qui n’ont pas la même durée d’utilisation ; les onduleurs, par exemple, sont souvent remplacés avant les panneaux.
Lorsque l’installation est intégrée à un bâtiment, il faut distinguer soigneusement les composants techniques amortissables (panneaux, onduleurs, câblage) et le terrain qui, lui, n’est pas amortissable. Cette séparation doit apparaître dans le plan de comptes.
Base amortissable et valeur résiduelle
La base amortissable se calcule ainsi : Base amortissable = valeur brute de l’actif – valeur résiduelle estimée. Dans beaucoup de projets photovoltaïques, la valeur résiduelle est nulle ou très faible, mais ce point doit être apprécié au cas par cas. Là encore, l’important est de pouvoir justifier l’hypothèse retenue.
Choisir la durée d’amortissement de l’installation solaire
Durée comptable vs durée fiscale
Pour une installation solaire, la durée comptable de l’amortissement est la durée probable d’utilisation par l’entreprise. Elle n’est pas forcément identique à une durée d’usage « fiscale » standard.
Les installations photovoltaïques sont souvent amorties sur une période de l’ordre de 15 à 25 ans pour la partie « centrale » (panneaux et structure). Mais cette fourchette doit être adaptée en fonction de la qualité des équipements, des conditions d’exploitation (toiture plate, conditions climatiques, environnement industriel) ou du contrat d’achat d’électricité ou de location s’il existe. Les onduleurs ou certains équipements électriques peuvent justifier une durée plus courte, et donc un composant séparé avec son propre plan d’amortissement.
Exemple simple de plan d’amortissement
Pour une installation immobilisée à 120 000 € HT, sans valeur résiduelle, amortie linéairement sur 20 ans : 120 000 / 20 = 6 000 € d’amortissement par an. La première année, on applique un prorata temporis à partir de la date de mise en service. Plus la date et la durée sont documentées, plus votre position est sécurisée.
| Éléments | Valeur / Durée |
|---|---|
| Valeur brute de l’installation | 120 000 € HT |
| Durée d’amortissement retenue | 20 ans |
| Dotation annuelle en mode linéaire | 6 000 € par an |
Pourquoi le mode linéaire est souvent le plus adapté
Le mode linéaire consiste à répartir la charge d’amortissement de façon constante sur la durée d’utilisation retenue : Dotation annuelle = base amortissable / durée d’utilisation. Ce mode est généralement simple à justifier, cohérent avec la production assez stable d’une centrale solaire sur la durée et lisible pour la direction et les partenaires financiers. D’autres modes existent (dégressif, unités de production) mais sont moins fréquents et exigent une démonstration plus fine. Pour une PME, le linéaire reste le standard.
Traitement fiscal et déductibilité des amortissements
Quand l’amortissement devient-il fiscalement déductible ?
Les dotations aux amortissements sont déductibles du résultat fiscal à deux conditions principales : elles sont calculées conformément aux règles de durée et de base amortissable et elles sont effectivement constatées en comptabilité. Le fisc rappelle que les règles comptables et les références fiscales à la « durée normale d’utilisation » peuvent diverger. Cet écart peut conduire à des amortissements dérogatoires, à suivre de près avec votre expert-comptable.
À noter : l’ancien dispositif d’amortissement exceptionnel sur 12 mois pour certains équipements d’énergie renouvelable ne concerne que les biens acquis ou fabriqués avant le 1er janvier 2011. Il n’est donc plus, en pratique, disponible pour un projet actuel.
Impact réel sur l’impôt
L’amortissement n’est pas une « réduction d’impôt » directe du même montant. Il vient diminuer le résultat imposable. L’économie d’impôt dépend de votre régime fiscal (IS ou IR), de votre taux d’imposition et de votre niveau de bénéfice. Sur 20 ans, l’amortissement d’une centrale peut représenter un levier fiscal significatif tout en préservant la lisibilité des comptes.
TVA récupérable, subventions et vente d’électricité
TVA sur l’investissement
Pour une entreprise assujettie à la TVA, la taxe grevant l’achat des équipements et les travaux d’installation est en principe récupérable, dans la mesure où l’installation est affectée à une activité elle-même soumise à TVA. Ce point doit être anticipé dans le plan de financement : la TVA avancée sera récupérée via les déclarations, avec un décalage de trésorerie.
Subventions et aides
En présence de subventions d’investissement, la base amortissable doit être ajustée si la subvention est affectée au financement de l’immobilisation, et la subvention peut être étalée en produits sur la durée d’amortissement. Le traitement doit être cohérent d’un exercice à l’autre et justifié.
Recettes issues de la vente d’électricité
Si vous vendez une partie ou la totalité de l’électricité produite, ces recettes sont imposables, elles entrent dans le champ de la TVA et doivent être rapprochées des charges (amortissement, maintenance, assurance) pour mesurer la rentabilité réelle.
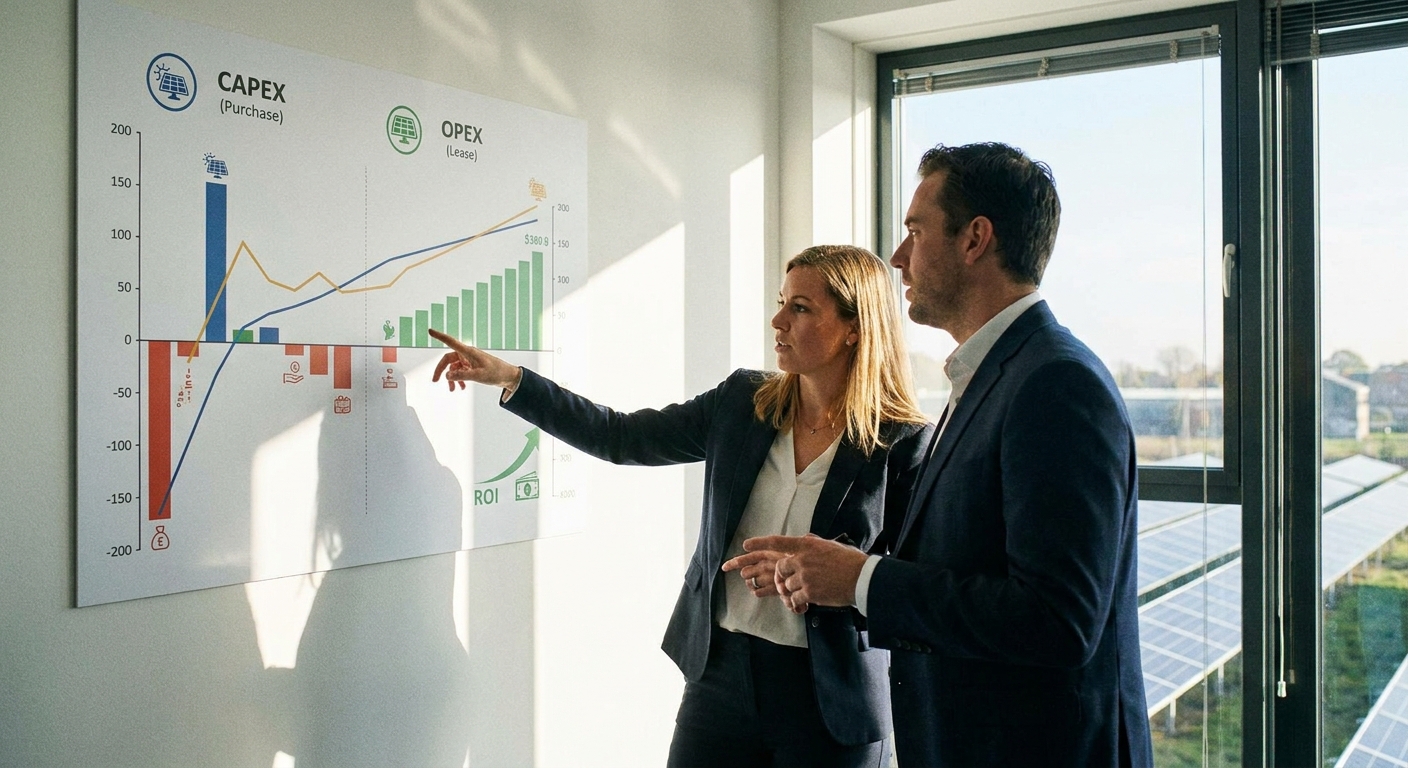
Achat en immobilisation ou location solaire en OPEX
Achat en immobilisation (CAPEX)
Avantages : pleine propriété de l’actif, amortissement comptable solaire permettant une réduction progressive du résultat imposable, valorisation potentielle du patrimoine de l’entreprise. Limites : investissement initial parfois lourd, recours possible à un prêt bancaire et impact sur les ratios financiers, gestion de la maintenance et des risques techniques.
Location longue durée ou tiers-investissement (OPEX)
Avec une offre de location de système photovoltaïque, aucun investissement initial à financer, aucun prêt bancaire ni flux de trésorerie lourd au démarrage, facturation mensuelle au réel de la consommation solaire, pas de coûts de maintenance ni d’entretien à supporter, prix de l’électricité autoconsommée stabilisé pendant 20 à 25 ans. Comptablement, la redevance de location est enregistrée en charges d’exploitation, sans amortissement ni actif au bilan ; vous transformez un CAPEX en OPEX, avec une visibilité directe sur le coût énergétique annuel.
Certaines offres prévoient une cession gratuite de l’installation au terme du contrat (par exemple à 25 ans). L’actif entre alors à l’actif du bilan, souvent avec une valeur résiduelle faible, alors que l’entreprise continue à profiter de l’autoconsommation. Pour une PME qui souhaite préserver sa capacité d’endettement, cette solution peut être plus intéressante qu’un achat comptant ou à crédit, tout en bénéficiant des mêmes effets sur la facture d’électricité et l’empreinte carbone.
Points à bien documenter pour sécuriser votre amortissement
Pour limiter les risques de remise en cause en cas de contrôle, il est utile de conserver la date exacte de mise en service de l’installation ; le détail du coût par composants (panneaux, onduleurs, structure, câblage…) ; la durée d’utilisation retenue pour chaque composant, avec une justification technique ; la valeur résiduelle éventuelle et son mode de calcul ; le traitement de la TVA, des subventions et des recettes de vente d’électricité ; le régime de propriété : achat, crédit-bail, location ou tiers-investissement ; et la concordance entre plan d’amortissement comptable et retraitements fiscaux. Pour une installation de taille significative, faire valider le plan par l’expert-comptable est vivement recommandé, surtout en cas de combinaison autoconsommation + revente de surplus + subventions.
Mini-FAQ sur l’amortissement comptable solaire
Peut-on amortir les panneaux solaires sur 10 ans pour aller plus vite ?
En théorie, la durée doit refléter la durée probable d’utilisation. Si 10 ans ne sont pas justifiables au regard de la durée réelle d’usage, le fisc peut contester et reconstituer le résultat. Une durée autour de 15 à 25 ans est plus fréquemment défendable, avec des durées plus courtes réservées aux composants comme les onduleurs.
L’amortissement comptable solaire est-il obligatoire ?
Oui, dès lors que l’installation est une immobilisation corporelle et qu’elle se déprécie avec le temps. Ne pas amortir conduit à une image faussée de votre résultat et peut être reproché en cas de contrôle.
Si je choisis la location, ai-je encore un amortissement ?
Non, dans ce cas vous ne possédez pas l’actif, donc vous ne l’amortissez pas. Vous comptabilisez des loyers ou redevances en charges. L’investisseur, lui, amortit l’installation dans ses propres comptes.
Que se passe-t-il en cas de revente du bâtiment équipé ?
En cas de cession de l’actif, il faut constater une plus ou moins-value en fonction de la valeur nette comptable. Si vous êtes en location via bail spécifique, le contrat peut prévoir un transfert au nouveau propriétaire, sans interruption des bénéfices d’autoconsommation.
Synthèse : structurer votre amortissement comptable solaire
En résumé, bien gérer l’amortissement comptable solaire, la récupération de TVA et l’arbitrage entre CAPEX et OPEX permet à une PME de sécuriser fiscalement son projet tout en optimisant son coût total d’énergie. Entre achat et location longue durée, les modèles économiques sont variés et doivent être comparés à la lumière de vos objectifs financiers et patrimoniaux. Pour étudier la solution la plus adaptée à votre entreprise et structurer correctement la dimension comptable et fiscale de votre projet photovoltaïque, vous pouvez vous appuyer sur un spécialiste du solaire pour professionnels et découvrir leurs solutions dédiées aux entreprises.